Finansai
5 paskolos refinansavimo mitai, kuriuos reikia žinoti – ekspertas atskleidžia tiesą

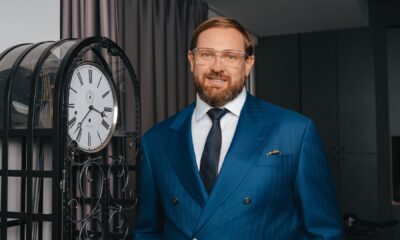
Būsto paskolos refinansavimas gali palengvinti finansinę kasdienybę, ypač kai esamos paskolos sąlygos nebetenkina. Tačiau dažnas apie refinansavimą tebeturime klaidingų įsitikinimų. Kokie jie, pasakoja „Luminor” banko Mažmeninės bankininkystės vadovas Edvinas Jurevičius.
Reklama
Klaidinga: „refinansavimas neigiamai paveiks mano kredito istoriją“
Pirmiausia, refinansavimas pats savaime neturi neigiamos įtakos kredito reitingui.
Anot E. Jurevičiaus, kreipiantis dėl refinansavimo, finansų įstaigos gali atlikti kredito istorijos patikrą, tačiau tai jūsų kredito reitingo neigiamai nepaveiks. Vis dėlto, įtakos gali turėti greitųjų kreditų teikėjų užklausos, kadangi šios gali signalizuoti apie sunkiai valdomas išlaidas ir poreikį trumpalaikėms paskoloms.
„Taip pat klientai dažnai baiminasi, kad duomenų patikra keliuose bankuose gali sudaryti neigiamą įspūdį bankams apie klientų patikimumą. Tačiau, jeigu duomenų tikrinimo atvejai turi logišką paaiškinimą, tai neigiamos įtakos neturės. Vis dėlto, jei klientai tikrinami keliasdešimt kartų per trumpą laikotarpį, tai gali kelti papildomų klausimų ir bankai gali paprašyti paaiškinimų“, – sako ekspertas.
Klaidinga: „refinansavimas yra komplikuotas“
Anksčiau refinansavimo procesas galėjo atrodyti sudėtingas dėl daugybės reikalingų dokumentų, turto vertinimų ir kitų privalomų procedūrų.
„Tačiau dabar refinansavimo procesas gerokai trumpesnis – bankai siūlo supaprastintas procedūras, sumažina administracines kliūtis. Be to, finansinės institucijos ir notarai siūlo visus reikiamus formalumus atlikti internetu”, – pasakoja E. Jurevičius.
Klaidinga: „refinansuojant paskolą esamas mokumas nėra vertinamas“
Kai kuriems gali atrodyti, kad refinansuodamas paskolą naujasis davėjas ją paprasčiausiai perima, neatsižvelgdamas į jūsų finansinę padėtį ar mokumą, tačiau taip nėra.
„Iš tiesų kredito davėjas iš naujo atlieka kliento mokumo įvertinimą. Todėl jei neseniai pasikeitė jūsų šeimyninė padėtis, pradėjote mažiau uždirbti arba išvis netekote pajamų – tai gali sutrukdyti refinansuoti paskolą“, – teigia ekspertas.
Klaidinga: „refinansuoti galiu tik vieną kartą“
Taip pat yra manančių, kad refinansuoti paskolą galima tik kartą per visą jos mokėjimo laikotarpį. Tačiau, anot E. Jurevičiaus, refinansavimą galima atlikti kelis kartus, jei rinkos sąlygos keičiasi ar atsiranda poreikis peržiūrėti paskolos sąlygas.
„Jeigu per kelerius metus rinkoje atsiranda dar palankesni pasiūlymai, supaprastintą būsto paskolos refinansavimą galite atlikti pakartotinai, tačiau ne dažniau nei kas 2 metus. Svarbiausia – įvertinti, ar refinansavimas tikrai duos realią finansinę naudą”, – pažymi E. Jurevičius.
Klaidinga: „refinansavimas – vienintelis būdas pakeisti paskolos sąlygas“
Dar vienas klaidingas įsitikinimas – kad vienintelis būdas pasigerinti paskolos sąlygas yra paskolą refinansuoti. Tačiau iš tiesų refinansavimas tėra viena iš galimybių.
„Pasikeitus poreikiams ir galimybėms, kartais užtenka tiesiog pasikalbėti su banku dėl galimybės peržiūrėti dabartines sąlygas. Bankai yra suinteresuoti išlaikyti klientus, todėl gali pasiūlyti palankesnių būdų grąžinti paskolą, net ir be refinansavimo“, – pataria ekspertas.
Taigi, prieš refinansuodami būsto paskolą nesiremkite vien savo įsitikinimais, o pasidomėkite visomis galimybėmis. Jei reikia, pasitarkite su specialistais ir įsitikinkite, kad dėl savo finansinės ateities priimate patį geriausią sprendimą.
Reklama