Finansai
Žinomas turinio kūrėjas galėjo pasiimti kelis tūkstančius eurų, bet atsisakė: paaiškino, kodėl

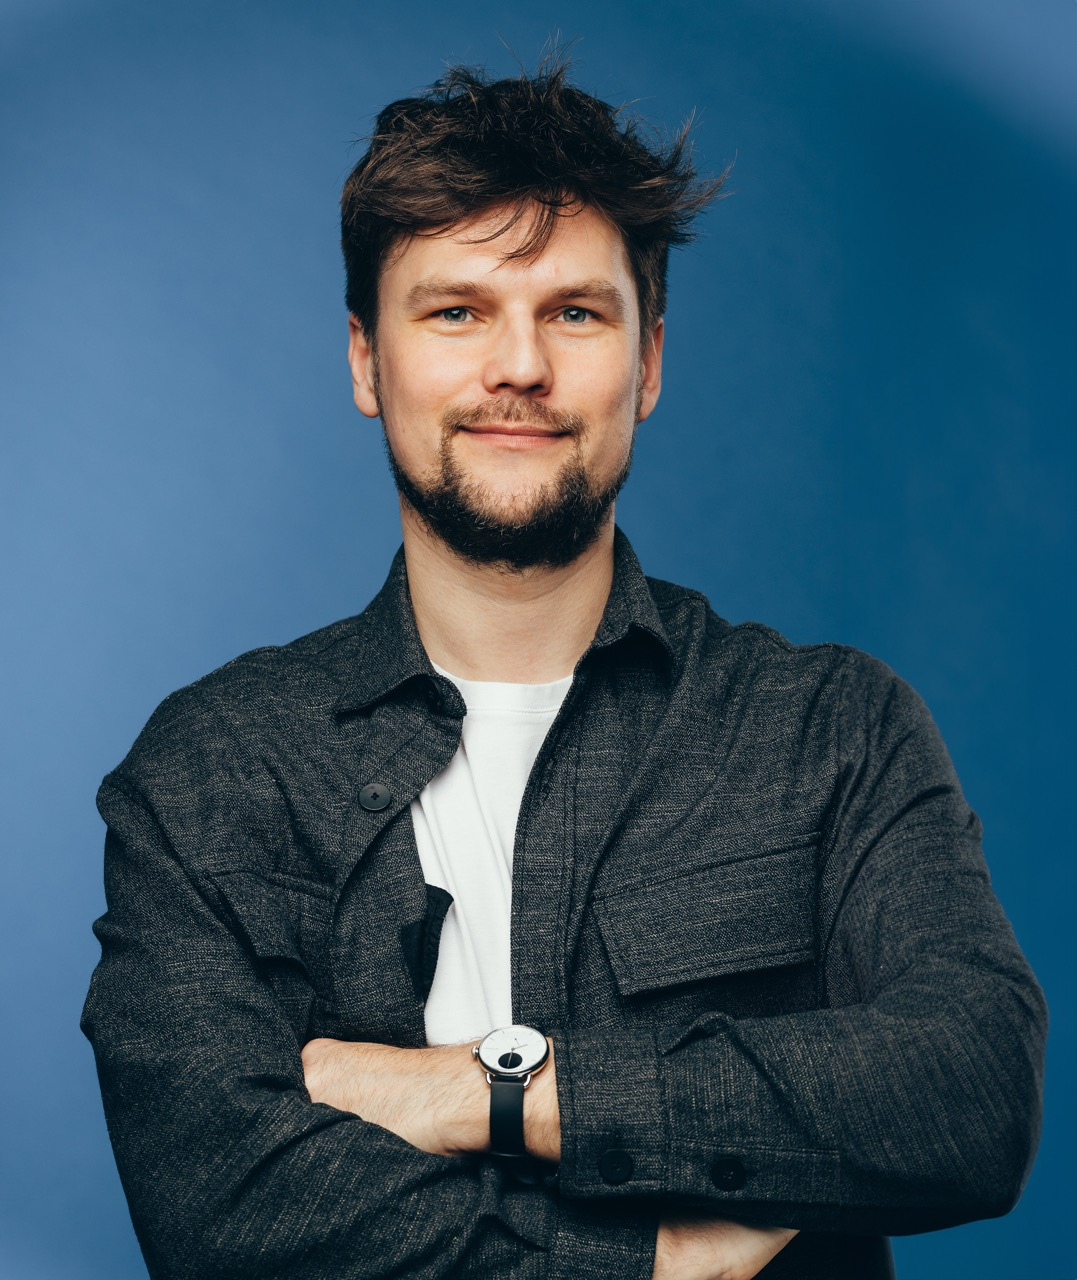
Fotografas ir vaizdo dienoraščių kūrėjas Linas Marcišauskas neslepia: santaupų sukaupti pavykdavo, tačiau ilgai jas išlaikyti – ne visada. Dirbant sau ir gyvenant su nepastoviomis pajamomis, jam pasiteisino paprastas principas – pinigus ateičiai atidėti dar prieš pradedant planuoti, kur juos išleisti. Dėl to papildomą kaupimą pensijai jis vertina ir kaip būdą apsisaugoti nuo savo paties impulsyvumo.
Reklama
„Man II ar III pensijų pakopų principas patinka tuo, kad pinigus tarsi užrakini. Jei esi impulsyvesnis arba iš tų žmonių, kurie daug planuoja, bet mažiau padaro, toks automatinis atidėjimas dar prieš pamatant tuos pinigus yra daug geresnis variantas“, – sako jis.
Tokį požiūrį sustiprino ir L. Marcišausko darbo pobūdis. Jis yra išbandęs įvairias veiklas ir profesijas, apie jas kuria turinį socialiniuose tinkluose, tačiau daugiausia dirbo savarankiškai.
„Nuolat gyvenu su nepastoviomis pajamomis. Tad man geriausia, kai dalis pinigų atidedama dar prieš pradedant galvoti, kam juos išleisti – kai jų nematai, jų ir neišleidi. Tokiu atveju pirmiausia susimoki mokesčius, dalį pinigų atsidedi ar investuoji, o tada biudžetą planuoji nuo to, kas lieka. Man reikėjo būtent tokios sistemos“, – pasakoja vaizdo dienoraščių kūrėjas.
Suskaičiavo, kiek jam uždirba kaupimas II ir III pakopose
L. Marcišauskas II pensijų pakopoje kaupia nuo 2020 m. Šiuo metu daugiau nei pusę – 59 proc. – jo sukauptos sumos sudaro valstybės paskata (31 proc.) ir investicinė grąža (28 proc.). Vis dėlto jis atkreipia dėmesį, kad, nors sistema vadinama 3+1,5 proc., valstybės skiriami 1,5 proc. skaičiuojami ne nuo žmogaus atlyginimo, o nuo vidutinio šalies darbo užmokesčio (VDU).
Tai reiškia, kad, kuo dirbančiojo atlyginimas mažesnis už VDU, tuo reikšmingesnę dalį sudaro valstybės paskata. L. Marcišausko atveju už kiekvieną jo įmokėtą eurą valstybė papildomai įmokėjo apie 73 centus, investicinė grąža pridėjo dar apie 66 centus. Taigi šiandien vienam jo paties įmokėtam eurui fonde tenka apie 2,39 euro.
„Galbūt čia ir yra tas prašviesėjimas, kai su pinigais sunkiau. Valstybės paskata tampa papildomais pinigais senatvei, o, kuo anksčiau pradedi kaupti, tuo ilgiau visa suma gali augti. Žmonės kartais per daug susitelkia į tai, kur galėtų uždirbti 1 ar 2 procentais daugiau, bet ne visada įvertina mokesčius, kitus kaštus ir laiką. Kol skaičiuosi, kur tas 1 procentas geresnis, gali laimėti tas, kuris tiesiog pradėjo anksčiau ir investuoja skirtingais būdais – tiek į pasaulio akcijų biržoje prekiaujamą investicinį fondą (angl. ETF), tiek į pensijų pakopas“, – nurodo jis.
III pensijų pakopoje L. Marcišauskas kaupia ilgiau – nuo 2018 m. Čia valstybės skatinamosios įmokos nėra, todėl 65 proc. jo sukauptos sumos sudaro jo paties įmokos, o 35 proc. – investicinė grąža. Vis dėlto, jo skaičiavimu, pasinaudojus gyventojų pajamų mokesčio (GPM) lengvata, III pakopos kaupimo rezultatas praktiškai prilygo tam, ką jis uždirbo investuodamas į ETF.
Svarbu ir tai, kad minimi 28 ir 35 proc. II ir III pakopose parodo, kokią dabartinės sukauptos sumos dalį sudaro investicinė grąža, bet ne pačią fondų grąžą. Pirmosios L. Marcišausko įmokos buvo investuojamos ilgiausiai, todėl jų investicinė grąža tiek II, tiek III pakopoje jau viršija 100 proc.
Pašnekovas pasakoja, kad savo investicijas perskirsto siekdamas turėti kelis ateities pajamų šaltinius, tačiau pripažįsta, kad savarankiškai laikytis plano pavyksta ne visada. Pavyzdžiui, į ETF jis jau kurį laiką investuoja ne taip reguliariai, kaip buvo nusimatęs. Tuo metu kaupimas pensijų fonde vyksta automatiškai, o tai padeda laikytis plano.
L. Marcišauskas pamini, kad investavimu domėjosi dar mokykloje – dalyvavo verslo klube, investavimo žaidimuose ir simuliacijose. Pasak jo, tai padėjo anksti suprasti ilgalaikio kaupimo svarbą ir paskatino pradėti investuoti. Pašnekovas priduria – kai atsirado galimybė atsiimti III pakopoje sukauptus pinigus, jis ten turėjo apie 4–5 tūkst. eurų. Tačiau jų pasiimti nesvarstė, kadangi žinojo, kad po kelių dešimtmečių ši suma bus gerokai vertingesnė.
„Labai skiriasi, kokią sukauptą sumą mato 20–25 metų žmogus ir kokią – 45-erių. Jaunam sunku suvokti, ką galima pasiekti per dešimtmetį ar ilgiau. Dažnai tik vėliau, gyvenimui tapus stabilesniam, atsigręži ir pagalvoji, kad kai kuriuos finansinius sprendimus galėjai priimti anksčiau“, – sako fotografas.
Nuo kurjerio iki „Barbės devyndarbės“
Gyvenant iš nepastovių pajamų pasitaiko ir laikotarpių, kai pinigų pritrūksta. L. Marcišauskui kartą atsidūrus tokioje situacijoje kilo mintis papildomai padirbėti kurjeriu. Negalėdamas išsirinkti, kuriai įmonei dirbti, jis nusprendė išbandyti abi ir savo patirtį nufilmuoti.
„Man patiko, tad pagalvojau – kokius dar darbus galėčiau išbandyti? Taip gimė „YouTube“ projektas, kuriame išbandžiau 9 skirtingas profesijas ir pasakojau apie jų kasdienybę iš vidaus. Juokaudamas save vadinau „Barbe devyndarbe“. Projektui pasibaigus skirtingas profesijas bandžiau ir toliau, kurdamas trumpus vaizdo įrašus socialiniuose tinkluose, tad galiausiai nustojau jas skaičiuoti“, – pasakoja turinio kūrėjas.
Pasak jo, galimybė iš arti pamatyti mažiau apmokamus darbus dar labiau išryškino automatinio kaupimo ir valstybės paskatos reikšmę – kuo biudžetas labiau įtemptas, tuo sunkiau pačiam nuosekliai atsidėti ateičiai. Todėl ypač svarbūs tampa įprotis ir sistema.
L. Marcišauskas išskiria tris II pakopos privalumus: valstybės paskatą, automatiškai kaupimui atidedamus pinigus ir tai, kad jie lieka pensijai – jų negalima panorėjus tiesiog išleisti kasdienėms reikmėms. Jis taip pat pamini, kad kai kuriais atvejais išmokos neapmokestinamos GPM. O, jei sukaupta suma viršija viršutinę anuiteto ribą, ją viršijančią dalį galima atsiimti vienkartine išmoka.
„Kai augini du vaikus, gyveni iš minimalių pajamų ir kiekvieną mėnesį skaičiuoji, ar užteks būtiniausiems dalykams, apie investavimą kalbėti nėra paprasta. Tačiau būtent todėl svarbu kuo anksčiau pradėti rūpintis savo ateities pajamomis. Visuomenė sensta, valstybei išlaikyti pensijų sistemą vis sudėtingiau, tad bent dalimi savo būsimų pajamų reikia pradėti rūpintis kuo anksčiau. Kitu atveju senatvėje būsi labai priklausomas nuo kitų“, – pabrėžia pašnekovas.
Reklama