Finansai
Fiksuotos ar kintamos būsto paskolos palūkanos: ką šiandien verta rinktis?
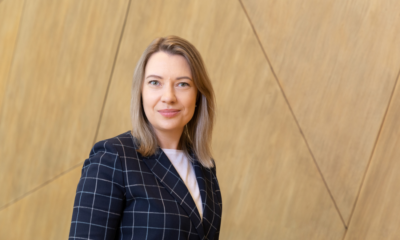
„Luminor“ banko būsto finansavimo srities vadovė Laura Žukovė paaiškina pagrindinius fiksuotų ir kintamų būsto paskolos palūkanų skirtumus.

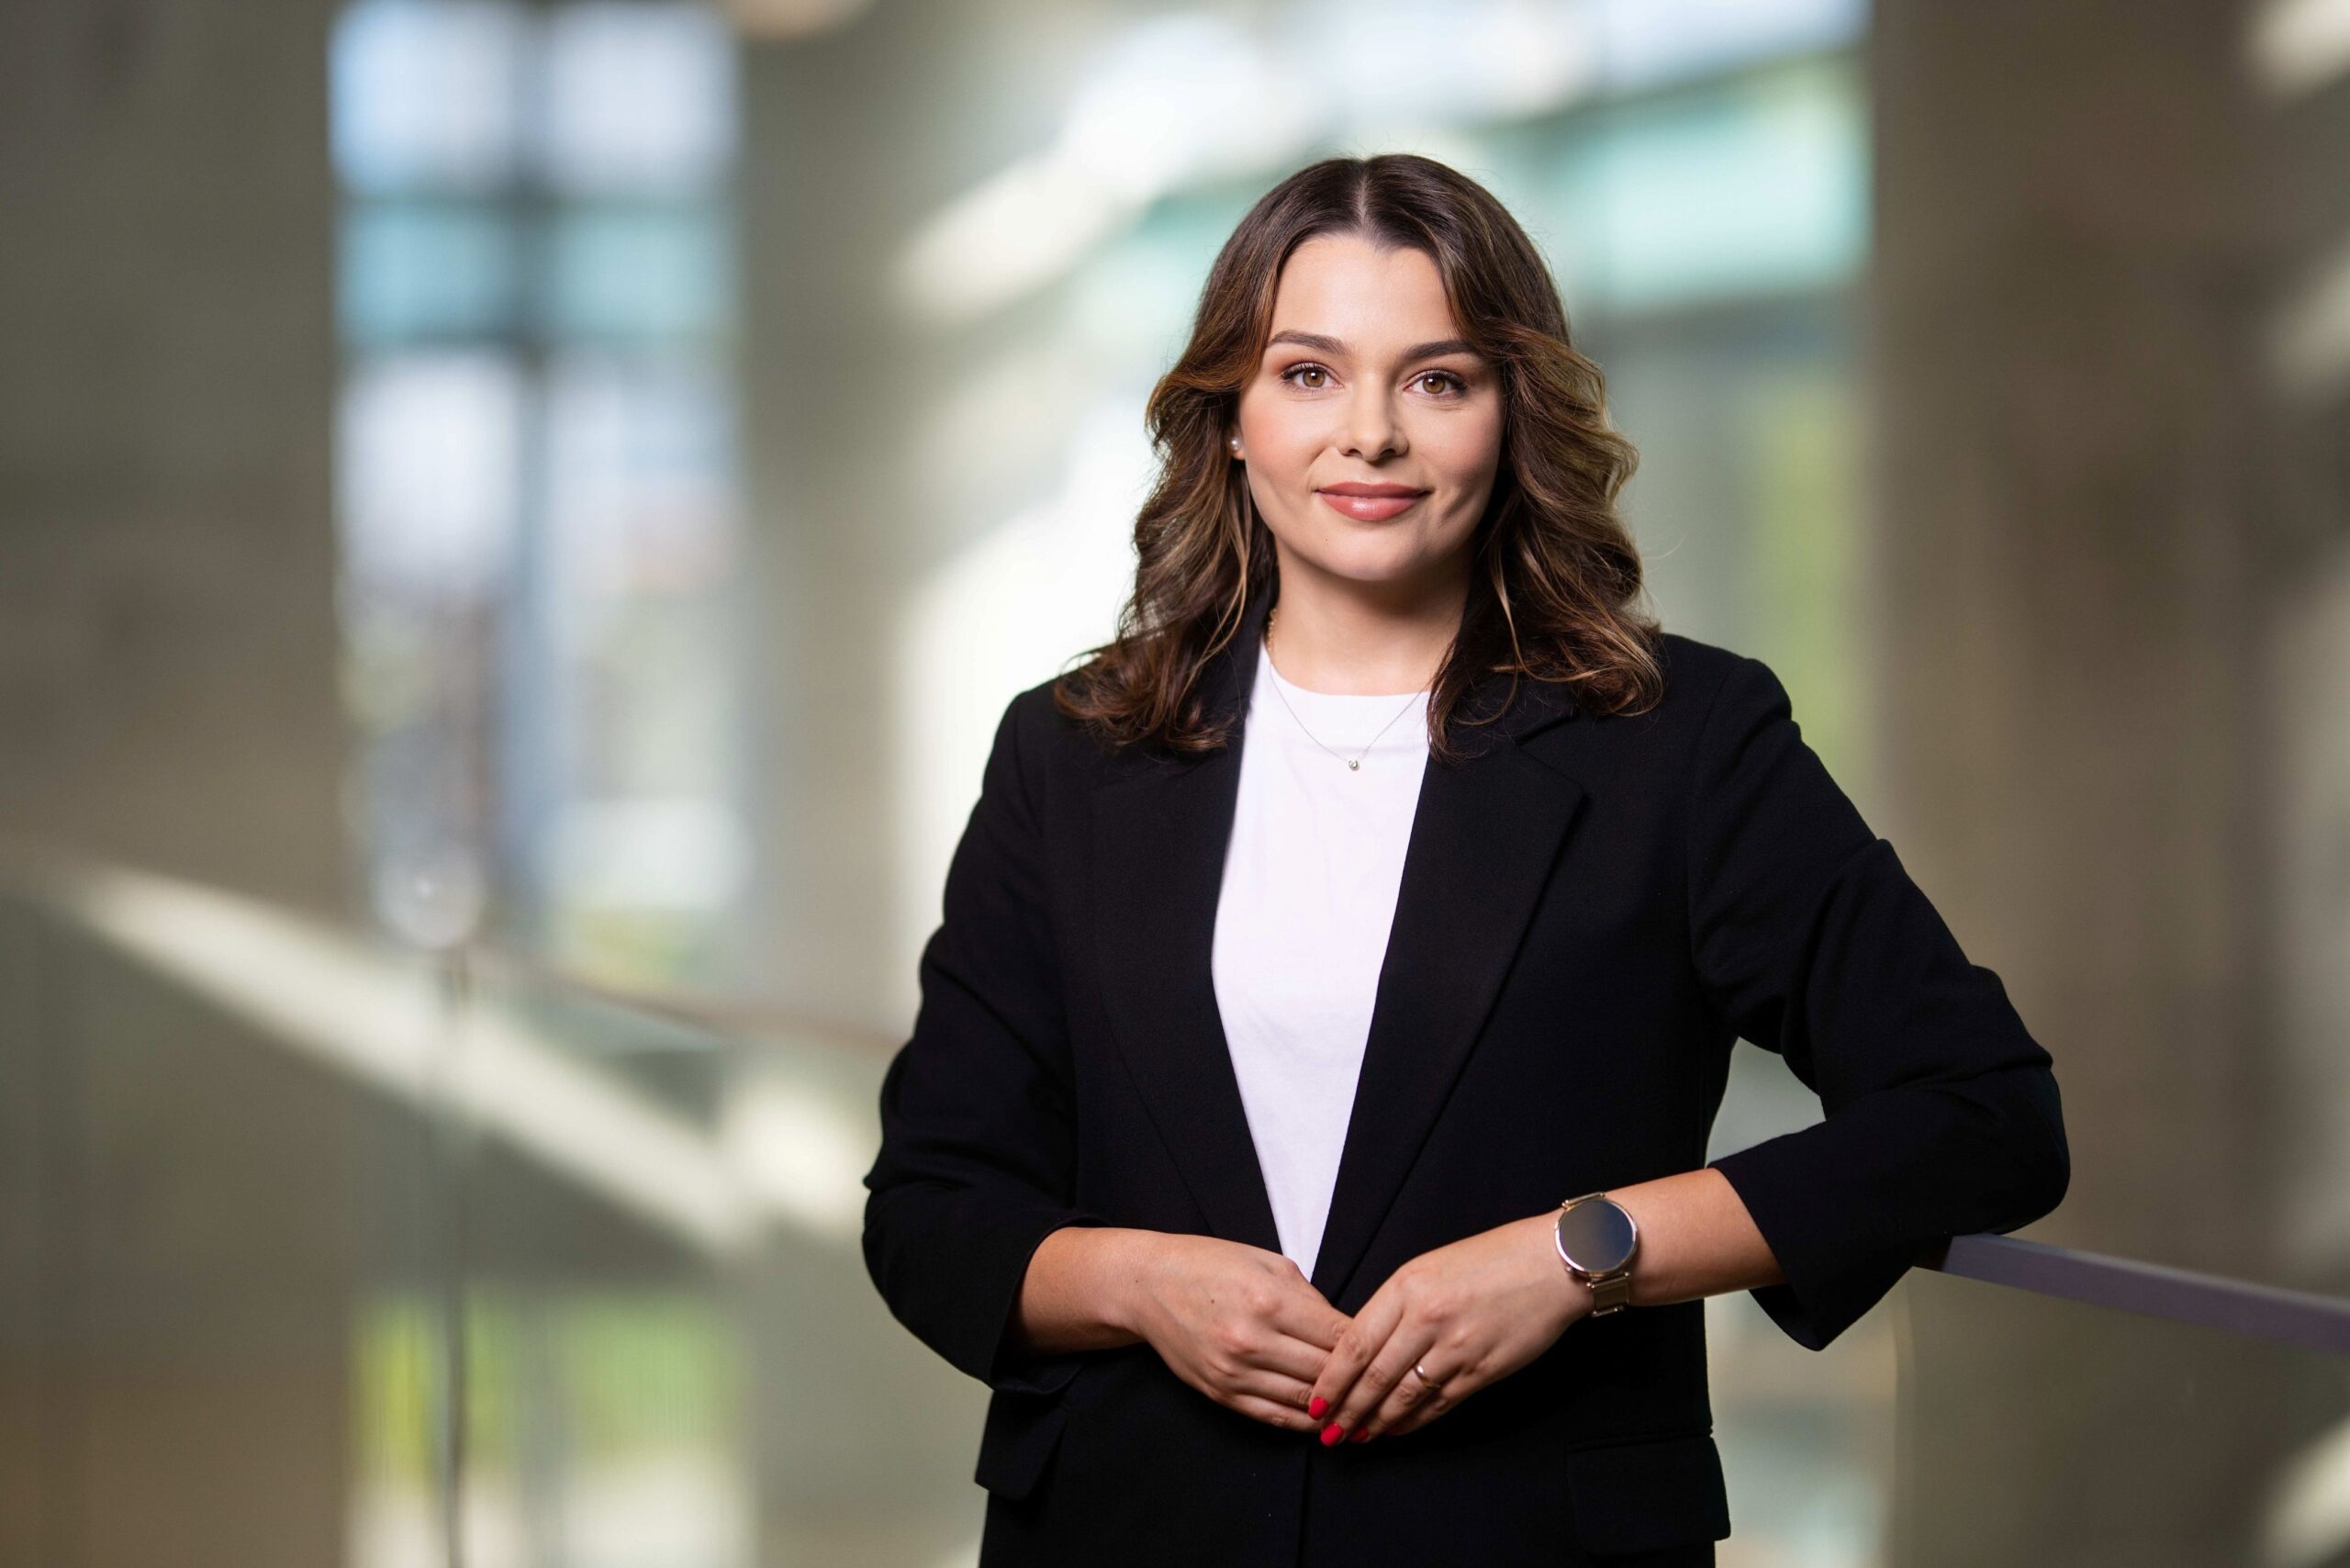
Po kelerių metų spartaus palūkanų normų augimo Europos centrinio banko (ECB) sprendimai ir mažėjantis EURIBOR pakeitė būsto paskolų rinkos nuotaikas. Vis daugiau gyventojų svarsto, ar šiandien verta rinktis kintamąsias palūkanas, ar vis dėlto fiksuoti jas ilgesniam laikotarpiui. „Luminor“ banko būsto finansavimo srities vadovės Lauros Žukovės teigimu, universalaus atsakymo nėra – tinkamiausias sprendimas priklauso ne tik nuo rinkos situacijos, bet ir nuo kiekvieno gyventojo finansinių galimybių bei tolerancijos rizikai.
Reklama
„Renkantis būsto paskolos palūkanų tipą svarbu įvertinti ne tik tai, kiek įmoka kainuoja šiandien, bet ir tai, kaip jaustumėtės, jei po kelerių metų palūkanų normos vėl pasikeistų. Šis sprendimas turėtų būti paremtas asmeniniu finansiniu planu, o ne vien bandymu atspėti rinkos kryptį“, – sako L. Žukovė.
Kuo skiriasi fiksuotos ir kintamos palūkanos?
Kintamąsias būsto paskolos palūkanas paprastai sudaro banko marža ir EURIBOR – tarpbankinė palūkanų norma, kuri yra periodiškai perskaičiuojama. Keičiantis EURIBOR, atitinkamai keičiasi ir mėnesio įmoka – ji gali tiek mažėti, tiek didėti.
„Kintamos palūkanos dažniausiai patrauklios, kai gyventojai yra pasirengę prisiimti didesnę palūkanų normų svyravimo riziką ir tikisi, kad ilguoju laikotarpiu rinkos sąlygos jiems bus palankios. Tačiau svarbu suprasti, kad kartu su galimybe mokėti mažiau išlieka ir rizika, jog ateityje mėnesio įmokos gali padidėti“, – pabrėžia L. Žukovė.
Tuo metu pasirinkus fiksuotas palūkanas, pasak ekspertės, jų dydis sutartam laikotarpiui nesikeičia. Tai reiškia didesnį finansinį stabilumą ir galimybę tiksliau planuoti šeimos biudžetą, tačiau tuo pačiu atsisakoma galimybės automatiškai pasinaudoti mažėjančių rinkos palūkanų nauda.
„Fiksuotos palūkanos gali būti palankesnės tiems, kuriems svarbu iš anksto žinoti savo finansinius įsipareigojimus ir apsisaugoti nuo galimo įmokų augimo. Nors toks pasirinkimas leidžia išvengti netikėtų įmokų pokyčių, jis taip pat reiškia, kad mažėjant rinkos palūkanoms paskolos įmokos automatiškai nemažės“, – tvirtina „Luminor“ banko būsto finansavimo srities vadovė.
EURIBOR mažėja, tačiau prognozės nėra garantija
Pastaruoju metu EURIBOR mažėjo, todėl daliai būsto paskolų turėtojų sumažėjo ir mėnesio įmokos. Vis dėlto L. Žukovė primena, kad palūkanų normų pokyčius lemia daugybė veiksnių – infliacija, ekonomikos augimas, geopolitinė situacija ir ECB pinigų politika.
„Rinkos lūkesčiai gali keistis gana greitai, todėl sprendimas dėl palūkanų rūšies neturėtų būti grindžiamas vien prognozėmis. Nė vienas negali tiksliai pasakyti, kokios palūkanos bus po dvejų ar penkerių metų, todėl svarbiausia įvertinti, kuris scenarijus jums būtų priimtinas finansiškai“, – pažymi ekspertė.
Vieno teisingo sprendimo nėra
L. Žukovės teigimu, klientų pasirinkimai dažniausiai atspindi tuo metu vyraujančią rinkos situaciją ir asmeninius prioritetus. Mažėjant palūkanų normoms dalis gyventojų vėl aktyviau domisi kintamosiomis palūkanomis, tikėdamiesi pasinaudoti mažesnėmis įmokomis. Tuo pat metu netrūksta klientų, kurie ir toliau renkasi fiksuotas palūkanas, vertindami jų suteikiamą finansinį stabilumą.
Nors planuojant būsto paskolą norisi pasirinkti ekonomiškai naudingiausią variantą, praktiškai tai padaryti sudėtinga, nes palūkanų normų pokyčiai priklauso nuo daugelio sunkiai prognozuojamų veiksnių.
„Prieš priimant sprendimą verta atsakyti į kelis klausimus: ar šeimos biudžetas atlaikytų didesnes mėnesio įmokas, kiek svarbus išlaidų stabilumas ir kokie finansiniai tikslai keliami artimiausiems metams. Tik įvertinus šiuos aspektus galima pasirinkti sprendimą, kuris bus tinkamas ne tik šiandien, bet ir ilgalaikėje perspektyvoje“, – akcentuoja L. Žukovė.
Informacija yra bendro pobūdžio ir nėra individuali finansinė konsultacija.
Reklama