Verslas
Pabrangus paskoloms klientai aktyviau migravo po bankus
Pastangos suvaldyti infliacijos bangą 2023 metais brangiausiai kainavo paskolų turėtojams, nes centrinių bankų sprendimu palūkanų normos kilo ne vieną kartą. Vis dėlto, net ir tokioje situacijoje bankų sektoriaus atstovai įžvelgia teigiamą pusę: klientai tapo mobilesni ir kritiškesni tam, kas jiems siūloma, be to, ėmė drąsiau migruoti pas kitus paslaugų teikėjus.
Reklama
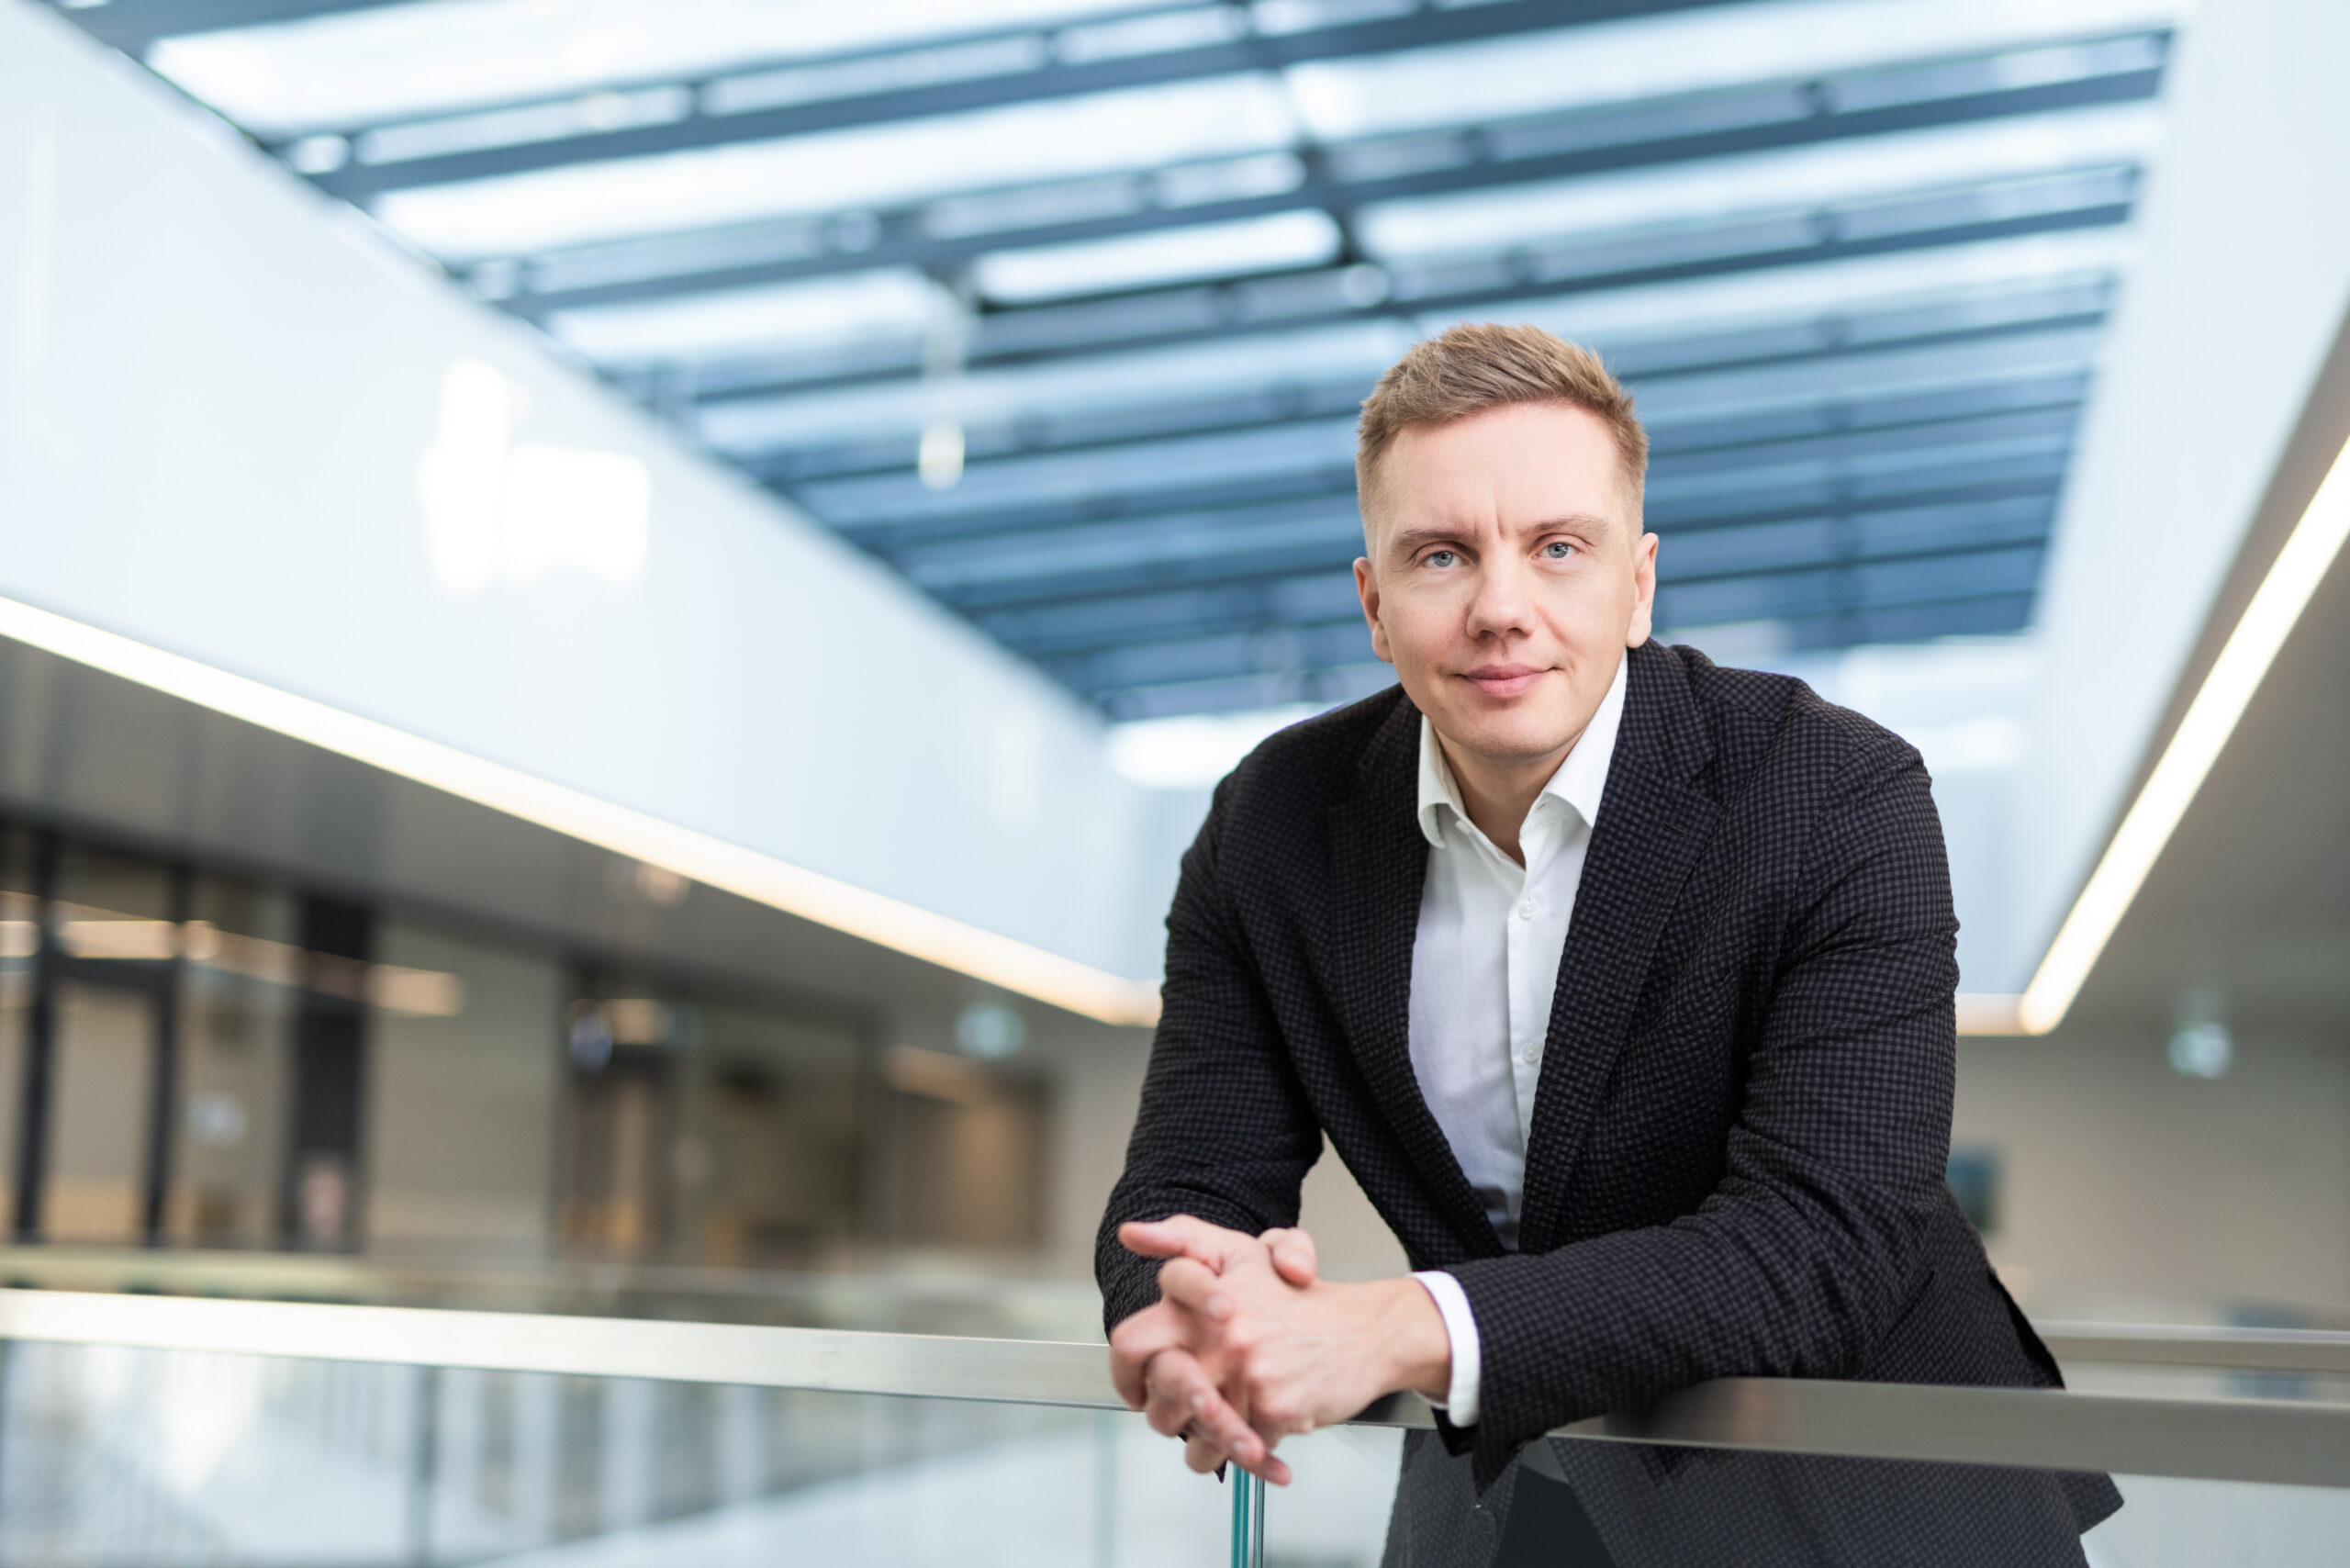
„Urbo“ banko išduotų paskolų apimtys pernai augo ir privatiems, ir verslo klientams – atitinkamai 2 kartus ir 45 proc. daugiau negu 2022 metais. Banko Verslo tarnybos direktorius Julius Ivaška teigia, jog paskolų refinansavimo dalis banke praėjusiais metais buvo išties reikšminga.
„Analizės duomenys rodo, kad vien tarp privačių klientų jų refinansuotos paskolos sudarė apie 20 proc. nuo išduotų paskolų, o didžioji šių klientų dalis buvo nauji ir anksčiau mūsų paslaugomis nesinaudojo. Tai vartotojų grupė, kuri yra ypač jautri paskolos kainai ir augančioms asmeninėms išlaidoms, todėl ji pademonstravo ypatingą mobilumą, ieškodama geriausių sąlygų Lietuvos bankų rinkoje“, – pastebi pašnekovas.
Pasak jo, iš esmės retas paskolą refinansuojantis privatus klientas turi tikslą gauti didesnę paskolą ar patogesnį jos grąžinimo grafiką: dauguma siekia mažesnės palūkanų maržos ir mėnesinės įmokos.
Tuo tarpu verslai, kaip ir kaskart ekonomikos stojimo etapu, didžiųjų bankų pradėti vertinti gerokai konservatyviau. Didžiausios rizikos zonoje tokiais atvejais paprastai atsiduria ir taip paspirties stokojantys vidutiniai ir smulkūs verslai, kai kurių rizikingesniais laikomų sektorių atstovai.
„Praėjusiais metais finansų sektoriaus dalyviai buvo linkę į klientus žiūrėti atsargiau ir trumpinti apyvartai skirtų paskolų laikotarpį – kartais net iki metų ar pusmečio. Atitinkamai norint paskolą apyvartos lėšoms ar investicijoms atnaujinti, verslams tekdavo vėl iš naujo praeiti visą procesą, patirti laiko bei finansinius kaštus. Neretas atvejis, kai dalis sąlygų buvo sugriežtinta, paprašyta didesnių užstatų ar didesnes nuosavos lėšų dalies projekte. Šie faktoriai verslus skatino dažniau ieškoti alternatyvų“, – teigia J. Ivaška.
„Urbo“ bankas sulaukė daugiau užklausų iš kredito unijų bei sutelktinio finansavimo platformų klientų, kurios ir iki palūkanų normų kilimo taikė didesnes palūkanų maržas. Kita vertus, verslai vien į palūkanų maržą nesusitelkia, kaip tai daro privatūs asmenys.
J. Ivaškos vertinimu, juridiniai bankų klientai yra atsparesni kainai, nes vertina ir kitus aspektus: ar gali prailginti paskolos terminą, taip atlaisvinant dalį apyvartinių lėšų, kaip sparčiai pavyksta „susitarti“ su banku, atsiradus naujam skolinimosi poreikiui, kokios galimybės gauti papildomas paslaugas – tarptautinius pavedimus, grynųjų pinigų operacijas ir kitas paslaugas, kokios galimos palūkanų kompensacijos ar galimybės užsitikrinti valstybės garantiją.
„Būtų sunku tikėtis pritraukti naują verslo klientą, nepasiūlius jam daugiau privalumų, palyginti su turimais. Bankų klientų pasiryžimas peržengti savo komforto zonos ribas ir bent apsidairyti rinkoje, pirmiausiai yra naudingas jiems patiems. Kartu ir mums tai gera proga įtvirtinti savo konkurencingumą bei pritraukti naujų klientų“, – pastebi „Urbo“ banko Verslo tarnybos direktorius.
„Urbo“ bankas sėkmingai konkuruoja su didžiaisiais rinkos žaidėjais siūlomomis palūkanomis, tačiau išskiria ir kitus savo privalumus: lanksčiau ir greičiau prie klientų poreikio priderina verslo paskolų sąlygas, lengviau kredituoja individualia veikla užsiimančius gyventojus ar su verslo liudijimu dirbančius klientus, dirbančius užsienyje.
Reklama