Finansai
Ilgesnis būsto paskolos terminas: kada jis naudingas, o kada gali tapti našta?

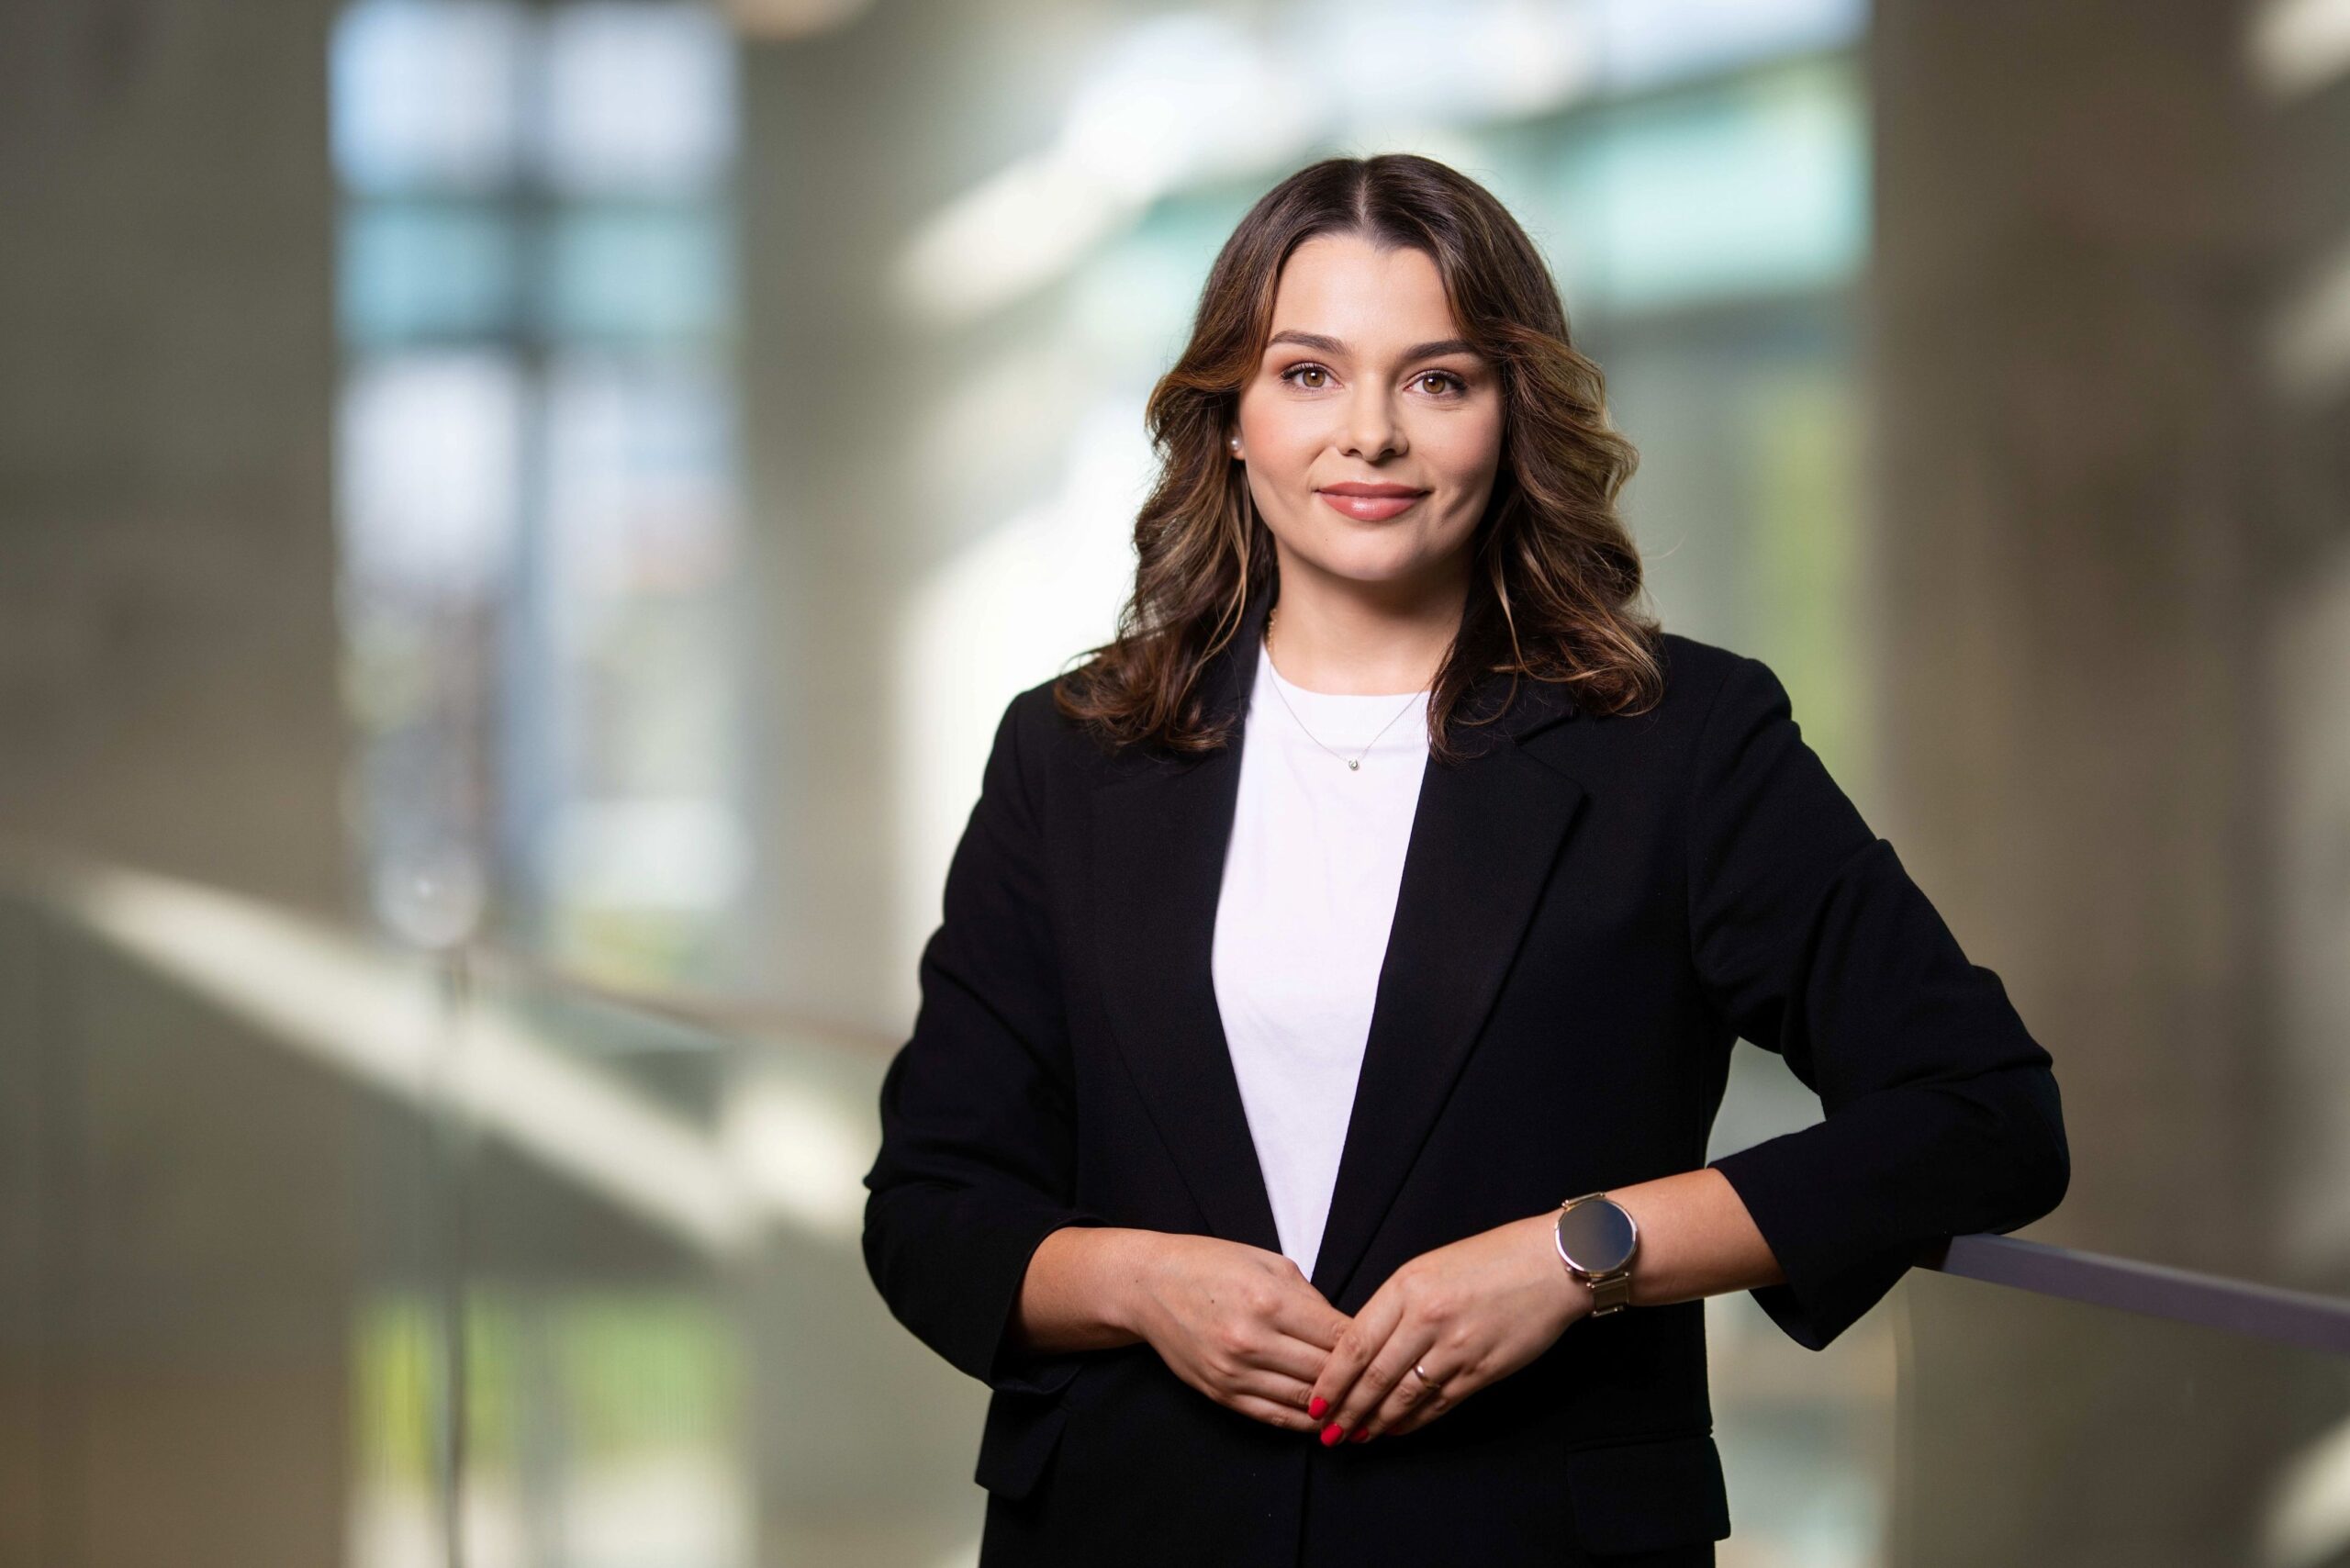
Renkantis būsto paskolą, daugelis pirmiausia lygina palūkanų normas ar galimą pasiskolinti sumą, tačiau ne mažiau svarbus kriterijus – paskolos terminas. Nors dažnai manoma, kad ilgesnis paskolos laikotarpis yra nepalankus dėl didesnės bendros sumokamų palūkanų sumos, „Luminor“ banko būsto finansavimo srities vadovė Laura Žukovė pabrėžia, kad vieno atsakymo nėra. Visgi tinkamiausias pasirinkimas priklauso nuo asmeninės finansinės situacijos, ateities planų ir poreikio išlaikyti finansinį lankstumą.
Reklama
„Žmonės neretai susitelkia tik į bendrą paskolos kainą, tačiau kasdieniams finansams kur kas didesnę įtaką daro mėnesio įmoka. Ji turi būti tokia, kad leistų ne tik laiku vykdyti įsipareigojimus, bet ir išlaikyti finansinį rezervą nenumatytiems atvejams bei kitoms svarbioms gyvenimo reikmėms“, – sako L. Žukovė.
Ilgesnis terminas mažina įmoką, trumpesnis – palūkanas
Ilgesnis paskolos terminas reiškia, kad pasiskolinta suma grąžinama per ilgesnį laikotarpį, todėl mėnesio įmokos tampa mažesnės.
Pavyzdžiui, pasiskolinus 150 tūkst. eurų su 4 proc. metinėmis palūkanomis, 30 metų laikotarpiui mėnesio įmoka siektų apie 720 eurų, o pasirinkus 20 metų terminą – apie 910 eurų. Skirtumas sudaro beveik 190 eurų per mėnesį – lėšas, kurias galima skirti finansinei pagalvei, investicijoms ar kitoms svarbioms išlaidoms.
„Mažesnė mėnesio įmoka suteikia daugiau lankstumo valdant asmeninį biudžetą. Ji leidžia lengviau prisitaikyti prie netikėtų gyvenimo pokyčių, tokių kaip laikinas pajamų sumažėjimas ar nenumatytos išlaidos, ir sumažina riziką, kad finansiniai įsipareigojimai taps pernelyg didele našta“, – pažymi L. Žukovė.
Tuo metu trumpesnis paskolos terminas turi aiškų pranašumą – per visa paskolos laikotarpį sumokama mažiau palūkanų.
„Visgi toks pasirinkimas reiškia ir didesnes mėnesio įmokas, todėl svarbu įvertinti, ar jos neapribos galimybių taupyti, investuoti ar padengti netikėtas išlaidas. Jei didesnė įmoka sudaro didelę mėnesio pajamų dalį, net ir finansiškai naudingesnis sprendimas ilgainiui gali tapti papildomu streso šaltiniu“, – akcentuoja ekspertė.
Svarbu ne tik skaičiai, bet ir gyvenimo planai
Visgi, kaip pabrėžia „Luminor“ banko būsto finansavimo srities vadovė, renkantis paskolos terminą svarbu galvoti ne tik apie šios dienos pajamas, bet ir apie tai, kaip jos gali keistis ateityje.
„Karjeros pokyčiai, šeimos pagausėjimas, planuojamos investicijos ar verslo pradžia – visa tai gali turėti įtakos tam, kiek lėšų bus galima skirti paskolos įmokoms. Rekomenduojama rinktis tokį terminą, kuris leistų išlaikyti tvarų balansą tarp paskolos grąžinimo ir kitų finansinių tikslų. Svarbu ne tik kuo greičiau atsiskaityti su banku, bet ir išlaikyti galimybę kaupti santaupas, investuoti ar pasirūpinti finansiniu saugumu“, – pabrėžia L. Žukovė.
Ji priduria, kad dar vienas aspektas, kurį verta įvertinti – galimybė paskolą grąžinti anksčiau. Pasirinkus ilgesnį terminą, galima naudotis mažesne privaloma mėnesio įmoka, o atsiradus papildomoms pajamoms ar sukaupus santaupų, paskolą grąžinti anksčiau.
„Būtent toks sprendimas suteikia daugiau lankstumo – įsipareigojimai išlieka lengviau valdomi, tačiau finansinei situacijai pagerėjus, galima sumažinti bendrą sumokamų palūkanų sumą. Dėl to ilgesnis paskolos terminas nebūtinai reiškia, kad paskola bus grąžinama tik pasibaigus visam sutartam laikotarpiui“, – tvirtina ekspertė.
Reklama