Finansai
Jaunuoliai apie finansus mokosi „TikTok“: kada patarimai tampa rizikingi?

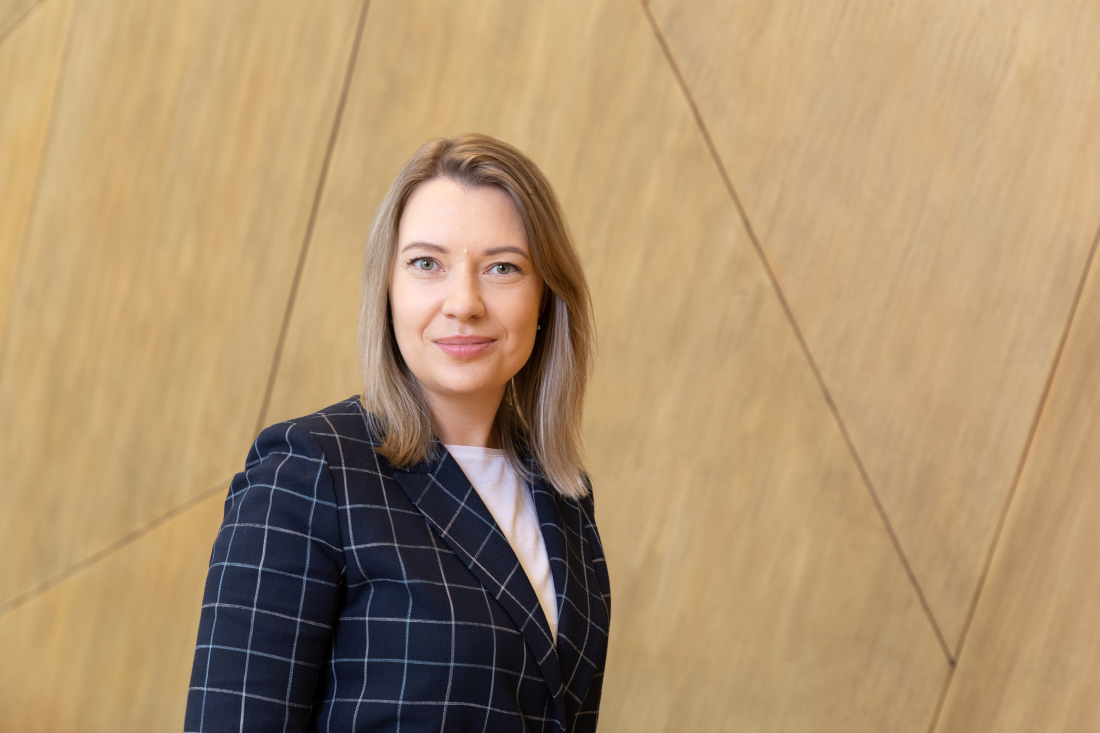
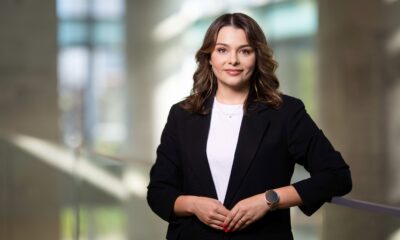
Asmeninių finansų temos vis dažniau persikelia į socialinius tinklus – nuo taupymo iššūkių iki investavimo patarimų ar greitos sėkmės istorijų. Ypač aktyviai tokį turinį seka jauni žmonės, kuriems „TikTok“, „Instagram“ ar „YouTube“ neretai tampa pirmuoju finansinio raštingumo šaltiniu. Kaip nepasiklysti tarp naudingos informacijos bei rizikingų pažadų, pasakoja „Luminor“ banko kasdienės bankininkystės vadovė Aušrinė Mincienė.
Reklama
Pasak ekspertės, socialiniuose tinkluose finansų temos pateikiamos trumpai, paprastai ir patraukliai. Tai viena priežasčių, kodėl jaunuoliai apie taupymą, investavimą ar biudžeto planavimą vis dažniau pirmiausia sužino ne iš vadovėlių ar bankų puslapių, o iš vaizdo įrašų savo telefone.
„Socialiniai tinklai finansų temas pavertė kur kas įdomesnėmis. Temos, kurios anksčiau atrodė sudėtingos ar skirtos tik specialistams, šiandien paaiškinamos per keliasdešimt sekundžių. Tai gali būti gera pradžia domėtis savo pinigais, tačiau kartu svarbu suprasti, kad trumpas vaizdo įrašas retai atskleidžia visą kontekstą“, – sako A. Mincienė.
Lengvas turinys gali paskatinti domėtis
Finansinis turinys socialiniuose tinkluose gali atlikti ir teigiamą vaidmenį. Jis paskatina jaunus žmones kalbėti apie pinigus, domėtis taupymu, investavimu, finansine pagalve ar ilgalaikiais tikslais. Tokios temos tampa mažiau bauginančios, o finansai – artimesni kasdieniam gyvenimui.
Vis dėlto, anot ekspertės, problema kyla tada, kai patarimai pateikiami kaip universalūs sprendimai visiems arba žadama greita grąža be aiškiai įvardytos rizikos.
„Jeigu vaizdo įrašas paskatina pasidomėti, kas yra investavimas ar kodėl verta turėti santaupų, tai gali būti naudinga. Rizika prasideda tada, kai rodomas turinys ragina skubiai pirkti konkrečią akciją, kriptovaliutą ar kitą priemonę, nes „dabar paskutinė proga“. Finansiniuose sprendimuose skuba dažnai yra vienas didžiausių rizikos signalų“, – pažymi A. Mincienė.
Kai patarimus diktuoja algoritmas
Socialiniuose tinkluose finansinės mados plinta itin greitai. Vieną dieną daug dėmesio sulaukia konkrečios akcijos, kitą – kriptovaliutos, trečią – pasyvios pajamos ar vadinamieji greito praturtėjimo metodai. Tokiam turiniui būdinga tai, kad jis dažnai remiasi emocija, sėkmės istorijomis ir baime praleisti galimybę.
Pasak „Luminor“ banko ekspertės, jauniems investuotojams ypač svarbu atskirti edukacinį turinį nuo reklamos ar asmeninės nuomonės.
„Investavimo mada nėra tas pats, kas investavimo strategija. Tai, kas populiaru socialiniuose tinkluose, nebūtinai tinka konkrečiam žmogui, jo pajamoms, tikslams ar rizikos tolerancijai. Prieš priimant sprendimą svarbu suprasti, į ką investuojate, kokia galima grąža, kokia rizika ir kas nutiktų, jei investicijos vertė sumažėtų“, – sako A. Mincienė.
Kaip atpažinti patikimą informaciją?
Vienas paprasčiausių būdų įvertinti finansinį turinį – pažiūrėti, ar jame kalbama ne tik apie galimą naudą, bet ir apie riziką. Patikimesni šaltiniai paprastai nepažada garantuotos grąžos, neskatina veikti akimirksniu ir paaiškina, kad finansiniai sprendimai priklauso nuo individualios situacijos.
Taip pat reikėtų atkreipti dėmesį į asmens, besidalijančio patarimais, profilį – ar žmogus turi finansų srities patirties, ar aiškiai nurodo ribą tarp bendros informacijos ir asmeninės nuomonės, ar atskleidžia, jei turinys yra reklaminis ar susijęs su konkrečiu produktu.
„Jeigu turinyje girdite pažadus greitai praturtėti, garantuotai uždirbti ar nepraleisti „vienintelės progos“, tai turėtų kelti abejonių. Patikima finansinė informacija dažniausiai skamba mažiau įspūdingai, yra atsargesnė, aiškesnė ir paremta platesniu kontekstu“, – teigia A. Mincienė.
Pirmiausia – finansų pagrindai
Ekspertė pabrėžia, kad prieš investuojant reikėtų pasirūpinti finansų pagrindais – suprasti savo pajamas ir išlaidas, turėti finansinę pagalvę, įsivertinti turimus įsipareigojimus ir tik tuomet galvoti apie investavimo priemones.
Jauniems žmonėms socialiniai tinklai gali būti pirmas žingsnis į finansinį raštingumą, tačiau galutinius sprendimus reikėtų priimti pasitikrinus informaciją keliuose šaltiniuose, pasikonsultavus su specialistais ir įsivertinus savo tikslus.
„Geras finansinis sprendimas retai priimamas per kelias sekundes. Jei patarimas socialiniame tinkle atrodo įdomus, verta jį priimti kaip kvietimą pasidomėti plačiau, o ne kaip instrukciją veikti iš karto. Finansinis raštingumas prasideda ne nuo tobulo atsakymo, o nuo įpročio klausti, tikrinti ir neskubėti“, – sako A. Mincienė.
Reklama