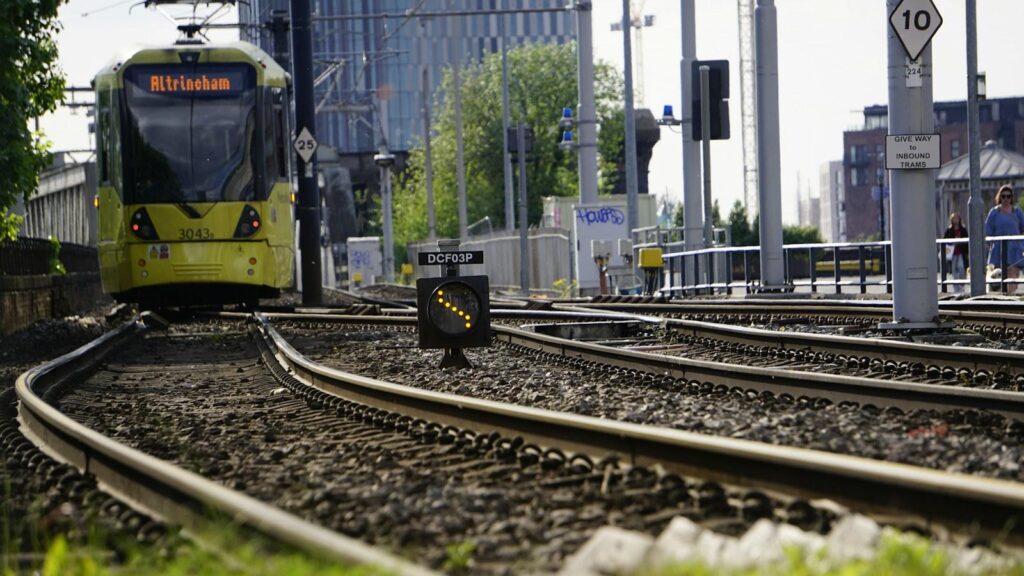
Prancūzijos traukinių gamintoja „Alstom“ lapkričio 2 d. sumažino finansines prognozes, pranešusi apie vykdymo sunkumus dideliuose projektuose, ypač Vokietijoje. Paryžiaus prekybos pradžioje akcijos pigo maždaug 30 procentų. Bendrovė tikisi, kad per finansinius metus laisvasis pinigų srautas bus neigiamas ir sieks apie 1,5 mlrd. eurų. Šis įvykis yra pamoka investuotojams ir projektinį verslą valdantiems vadovams, kodėl užsakymų suma dar nereiškia saugių pinigų srautų.
Kas nutiko bendrovei?
Oficialiuose preliminariuose pusmečio rezultatuose „Alstom“ skelbė 11 mlrd. eurų naujų užsakymų ir 9,3 mlrd. eurų pardavimų. Tačiau koreguota veiklos pelno marža buvo apie minus 4 procentus, kai prieš metus siekė plius 6,4 procento. Šiuos rodiklius bendrovė sieja su techniniais ir gamybiniais iššūkiais „Coradia Max“ platformoje bei kai kuriuose Vokietijos projektuose.
Traukinių sertifikavimas ir papildomi bandymai gali atidėti pristatymus, o tai reiškia didesnį darbo, medžiagų ir finansavimo poreikį. Net jei klientų užsakymai niekur nedingsta, įmonės kasoje tam tikru laikotarpiu gali sumažėti pinigų. Tokia situacija stipriai veikia investuotojų lūkesčius.
Kodėl rinką išgąsdino pinigų srautas?
Laisvasis pinigų srautas rodo, kiek grynųjų pinigų lieka po pagrindinės veiklos ir būtinos investicinės veiklos. Apskaitinis pelnas gali priklausyti nuo pajamų pripažinimo taisyklių, o pinigų srautas parodo, kiek įmonė realiai turi lėšų skoloms, dividendams ar papildomoms investicijoms. „Alstom“ prognozė, kad per metus grynųjų pinigų nutekėjimas gali siekti 1,5 mlrd. eurų, yra labai reikšmingas pokytis.
Bendrovė taip pat paskelbė planą sumažinti skolą apie 2 mlrd. eurų. Tačiau vien plano egzistavimas negarantuoja, kad skolos lygis sumažės numatytu tempu. Investuotojams svarbus finansavimo grafikas ir realus priemonių įgyvendinimas.
Ką iš šios istorijos gali išmokti rangovai?
Statybų, inžinerijos ir programinės įrangos bendrovės susiduria su panašia situacija: fiksuotos kainos sutartis sudaroma šiandien, o darbai vykdomi kelerius metus. Jei darbų apimtis padidėja, pristatymas vėluoja ar reikia papildomų testų, projekto pelningumas gali greitai išnykti. Tokiu atveju įmonė finansuoja vykdymą iš savo apyvartinių lėšų arba skolintų pinigų.
Praktinis klausimas vadovui – kiek iš anksto biudžete rezervuota nenumatytiems darbams ir kas sumokės už projekto pakeitimus. Tinkamai parengti sutartiniai etapų apmokėjimai ir pokyčių valdymas kartais svarbesni nei gražiai atrodantis bendras užsakymų portfelis.
Ar toks akcijų kritimas reiškia pirkimo galimybę?
Trisdešimties procentų kritimas gali atrodyti įspūdingai, bet savaime neparodo, kad akcija tapo pigi. Rinka reaguoja į pasikeitusią būsimo pelno, skolų ir pinigų srauto perspektyvą. Norint vertinti įmonės kainą reikia naujo scenarijaus: kaip greitai išsispręs sertifikavimo problemos, kiek kainuos papildomi darbai ir kokios bus skolos aptarnavimo sąnaudos.
Investuotojams svarbu atskirti trumpalaikį kainos svyravimą nuo ilgalaikio verslo vertės pokyčio. Teoriškai laiku įgyvendinus taisymo programą rezultatai galėtų atsitiesti, tačiau nesėkmės atveju finansinis spaudimas gali tęstis. Todėl ši naujiena nėra rekomendacija pirkti nukritusias akcijas; ji pabrėžia projektų vykdymo disciplinos vertę.
Kaip apsisaugoti nuo projekto nuostolių?
Didelių užsakymų turinčiai įmonei reikėtų kas mėnesį atnaujinti projekto sąnaudų prognozę, o ne vadovautis vien pasirašymo metu sudaryta sąmata. Jei tikimasi vėlavimo, reikia nedelsiant įvertinti papildomą darbo užmokestį, bankų finansavimą ir galimas sutartines baudas. Kuo vėliau nustatoma problema, tuo mažiau lieka laiko su ja susitarti su klientu. Todėl ankstyvas rizikos signalizavimas yra verslo valdymo funkcija, ne tik techninis formalumas.
Praktinis pavyzdys: rangovas pasirašo 2 mln. eurų sutartį, tikėdamasis 10 procentų maržos, taigi apie 200 tūkst. eurų planinio pelno. Jei darbų sąnaudos dėl vėlavimo išauga 250 tūkst. eurų, projektas gali tapti nuostolingas net neišnykus užsakymui. Tai hipotetinė iliustracija, ne „Alstom“ konkretaus projekto apskaita. Ji rodo, kodėl sutarties vertė pati savaime neparodo pelningumo.
Investuotojams verta stebėti, ar bendrovės vadovybė pateiks aiškų terminų ir skolų mažinimo grafiką, kokias priemones įgyvendins ir ar vėliau tikslai nebus vėl mažinami. Didesnis užsakymų portfelis gali palaikyti ilgalaikį verslą, bet tik jei užsakymus įmanoma įvykdyti nepatiriant nevaldomų nuostolių. Šio įvykio vertė skaitytojui – suvokimas, kad projektų vykdymo kokybė kartais svarbesnė už vien augančią apyvartą.
Ką dar verta įvertinti?
Dideliuose projektuose svarbus ir skaidrus bendravimas su klientais bei finansuotojais. Jei grafikas keičiasi, užsakovai turi suprasti, kada produktas bus pristatytas, o kreditoriai – kiek papildomo kapitalo gali prireikti. Uždelstas informavimas dažnai didina nepasitikėjimą ir gali apsunkinti papildomo finansavimo gavimą. „Alstom“ atvejis rodo, kad techniniai sertifikavimo klausimai gali sukelti didelio masto finansines pasekmes. Todėl projektų rizikos registras ir savalaikiai atnaujinimai yra esminė valdymo praktika, o ne biurokratinė smulkmena.
Šaltiniai: Alstom oficialūs preliminarūs rezultatai; Reuters per Euronext.
Diskusija (0)
Kol kas komentarų nėra. Parašykite pirmąjį.
Registruotis nereikia, jeigu svetainės komentarų nustatymai to nereikalauja. Komentarai gali būti moderuojami. Reklama ir šlamštas neleidžiami.