Verslas
Kreditinė ar debeto kortelė – ekspertė paaiškino, kaip išsirinkti tinkamiausią
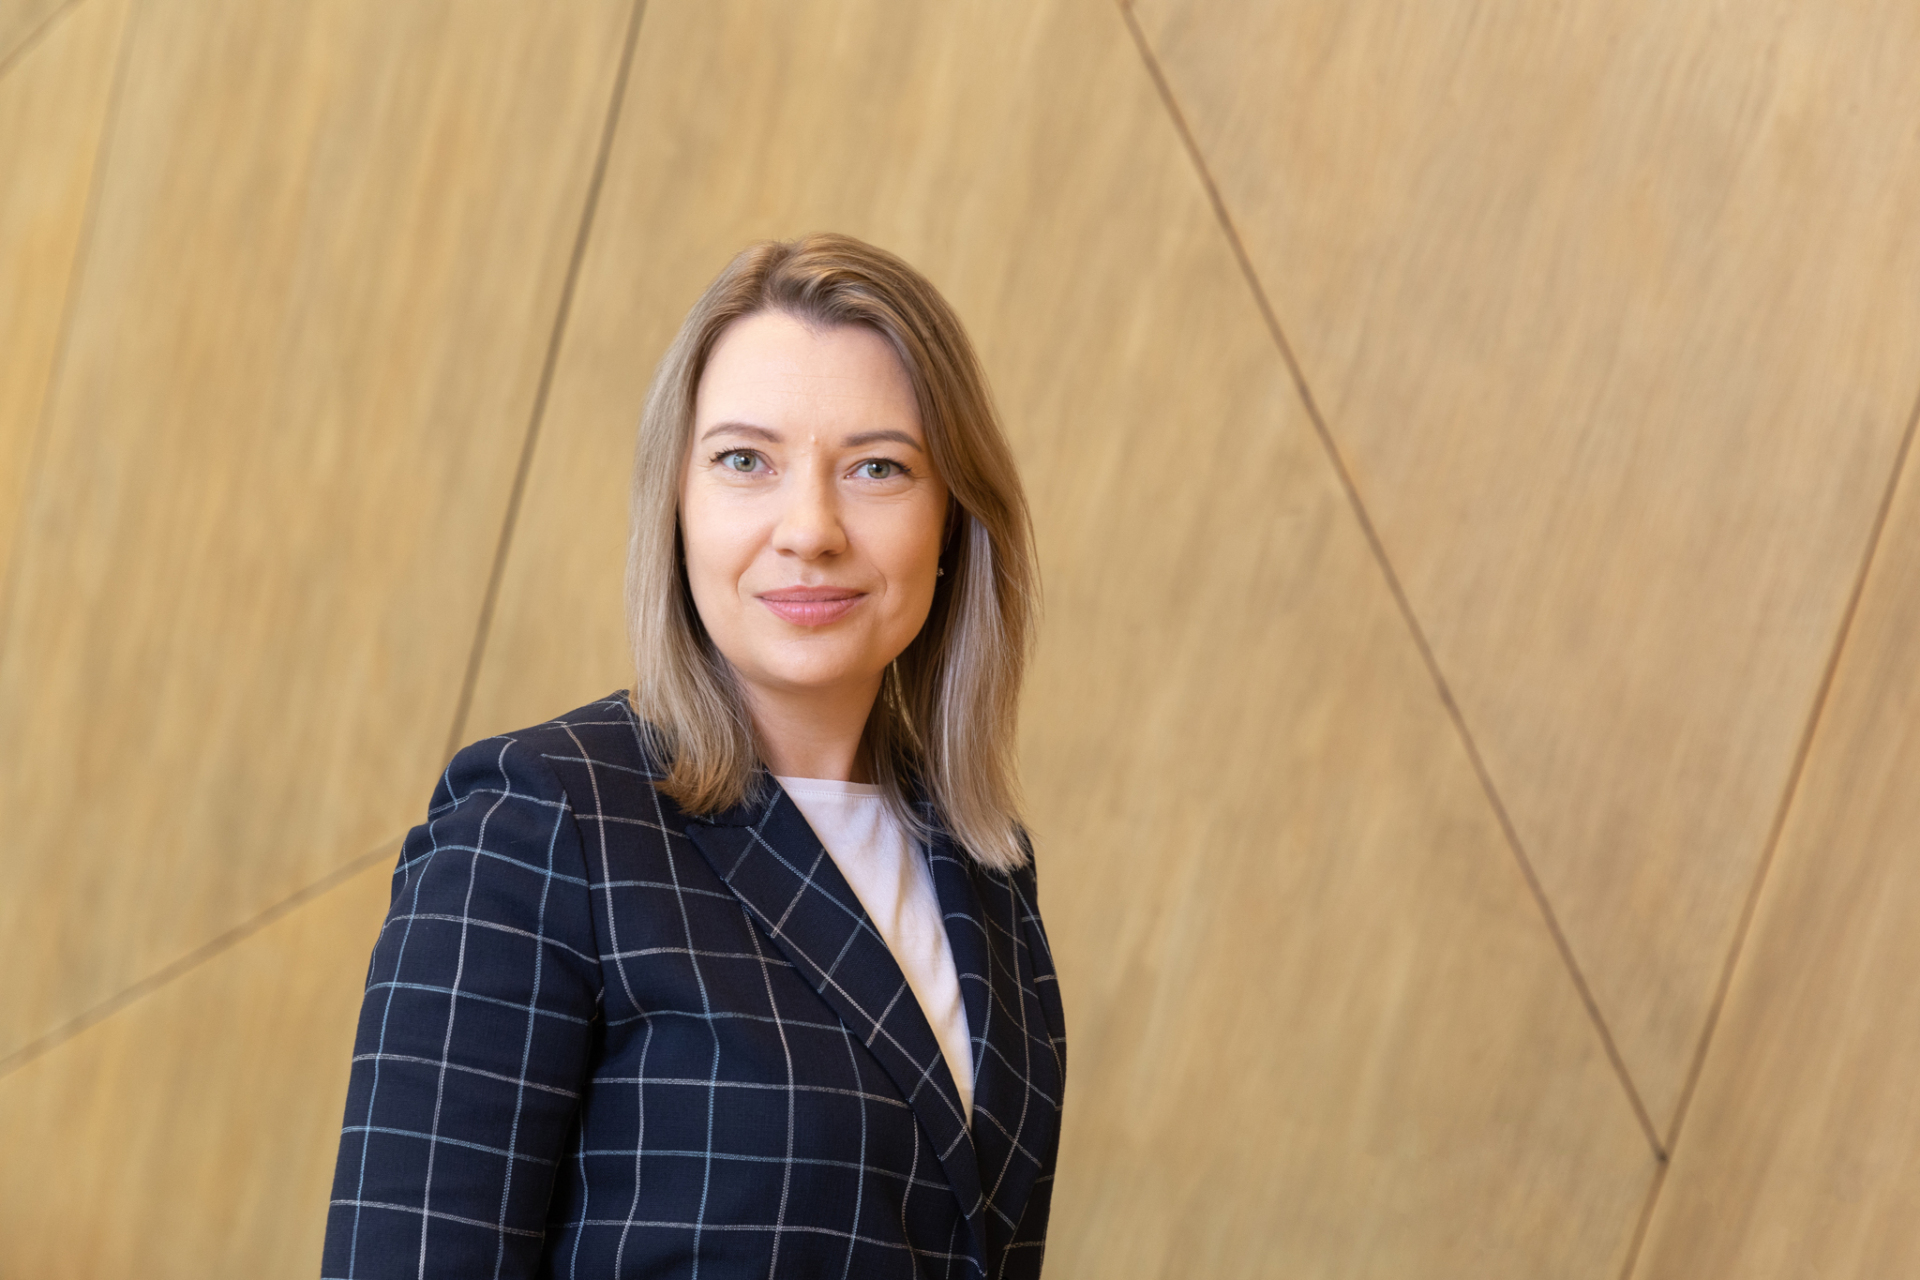
Banko kortelės šiandien yra vienas dažniausiai naudojamų atsiskaitymo būdų – jomis kasdien naudojasi milijonai žmonių įvairiose prekybos vietose bei internetu. Nors kortelės tapo neatsiejama kasdienių įpročių dalimi, vis dar painiojama, kokios iš tiesų yra kreditinės ir debeto kortelių paskirtys bei galimybės. „Luminor“ banko kasdienės bankininkystės vadovė Aušrinė Mincienė paaiškina, kokie skirtumai yra esminiai ir kodėl juos pravartu žinoti.
Reklama
Debeto kortelė – kasdieniam naudojimui
Dažniausiai žmonės kasdien naudoja debeto korteles – jos yra tiesiogiai susietos su asmenine sąskaita ir leidžia atsiskaityti už pirkinius parduotuvėse ar internetu, taip pat išsigryninti pinigus. Šiuo atveju naudojamos tik tos lėšos, kurios realiai yra jūsų banko sąskaitoje.
„Kitaip tariant, debeto kortelė suteikia greitą prieiga prie nuosavų pinigų ir padeda valdyti biudžetą – tai reiškia, jog negalima išleisti daugiau, nei turite. Tai ypač patogu atliekant kasdienes finansines operacijas“, – aiškina A. Mincienė.
Ji atkreipia dėmesį, kad debeto kortelės ne visuomet tinka tarptautinėse situacijose. Pavyzdžiui, rezervuojant viešbutį, nuomojantis automobilį ar perkant tam tikrų oro linijų bilietus gali būti reikalinga kreditinė kortelė. Atostogos ilgojo savaitgalio metu
Kreditinė kortelė suteikia daugiau galimybių ir lankstumo
Kreditinė kortelė iš pirmo žvilgsnio veikia panašiai kaip ir debeto – ja galima atsiskaityti parduotuvėse, apsiperkant internetu ar išsigryninti pinigus. Esminis skirtumas, pasak A. Mincienės, yra klientui suteikiamas kredito limitas – banko paskolinta suma, kuria galima naudotis.
„Kredito limitas kiekvienam naudotojui yra nustatomas individualiai, atsižvelgiant į kortelės tipą, finansinius įsipareigojimus ir banko politiką. Pavyzdžiui, jei suteikiamas 1000 eurų limitas, ši suma iškart yra sąskaitoje. Visgi svarbu suprasti, kad tai banko pinigai. Tačiau jei jie grąžinami laiku, palūkanos skaičiuojamos nebus“, – pasakoja „Luminor“ banko kasdienės bankininkystės vadovė. Bankai karantino laikotarpiu bekontakčio mokėjimo ribą didina iki 50 eurų
Be to, kreditinės kortelės siūlo įvairias papildomas naudas – pirkinių, kelionių draudimą. Keliaujantiems tai ypač naudinga, nes draudimas dažnai apima ne tik patį kortelės turėtoją, bet ir jo šeimos narius.
Ekspertė pabrėžia, kad naudojantis kredito kortele svarbu nepamiršti ir atsakomybės – visos panaudotos lėšos privalo būti grąžintos. Vis dėlto, klientams siūlomos ir kortelės be kredito limito, leidžiančios naudotis kredito kortelės privalumais nesiskolinant ir neprisiimant papildomos rizikos.
Kaip pasirinkti tinkamiausią?
Ekspertės teigimu, tiek debeto, tiek kredito kortelės turi savų privalumų, todėl sprendimas, kurią kortelę rinktis, priklauso nuo kiekvieno žmogaus gyvenimo būdo, poreikių ir finansinių įpročių. Kreditinei kortelei – 75
„Nėra vieno universalaus varianto – tai, kas tinka vienam, nebūtinai bus geriausias pasirinkimas kitam. Debeto kortelės yra labiausiai pritaikytos kasdieniam naudojimui, o kredito kortelės dažniausiai pasirenkamos tais atvejais, kai reikalingas didesnis lankstumas“, – aiškina A. Mincienė.
Ji akcentuoja, kad renkantis svarbu įvertinti ne tik savo, bet ir šeimos finansinius poreikius, patiriamas išlaidas bei kasdienius vartojimo įpročius. Stresas dėl finansų gali sumažinti žmogaus IQ
„Nepamirškite palyginti ne vien tik mėnesinio kortelės mokesčio, bet ir tai, kokias paslaugas bei naudojimosi ribas ji suteikia. Taip pat reikėtų žinoti, jog šiandien siūlomos kortelės su kombinuotomis funkcijomis, leidžiančiomis vienu metu pasinaudoti ir kredito, ir debeto kortelių pranašumais – pavyzdžiui, „Luminor Black“ kortelė“, – pažymi ekspertė.
Reklama